Após a reeleição de Lula, as taxas do Tesouro Direto registraram uma forte alta e despertaram dúvidas sobre o futuro dos investimentos no Brasil.
Mas será que deixar todo o patrimônio na renda fixa é a melhor estratégia?
Entenda por que os lançamentos imobiliários em Praia Grande também merecem atenção de quem deseja construir patrimônio.
As buscas por taxas Tesouro Direto ganharam força no Brasil diante de um cenário de forte oscilação no mercado financeiro.
Após a reeleição de Luiz Inácio Lula da Silva à Presidência da República, confirmada em 25 de outubro de 2026, o mercado brasileiro registrou uma intensa movimentação nos juros futuros e nas taxas dos títulos públicos.
No primeiro pregão após as eleições, o Tesouro Prefixado 2032 chegou a oferecer 15,78% ao ano, enquanto o Tesouro IPCA+ 2032 alcançou IPCA + 8,10% ao ano.
As oscilações foram tão expressivas que o Tesouro Direto precisou interromper temporariamente algumas negociações.
Diante desses acontecimentos, uma pergunta merece atenção:
Se os títulos públicos estão oferecendo taxas tão elevadas, ainda faz sentido investir em imóveis?
A resposta depende do perfil e dos objetivos de cada investidor.
O Tesouro Direto pode ser uma alternativa importante para quem busca renda fixa, liquidez e previsibilidade de rentabilidade no vencimento.
Entretanto, os investimentos imobiliários apresentam características diferentes, principalmente quando falamos de apartamentos na planta.
Em determinados lançamentos, é possível adquirir uma unidade pagando apenas uma parte do preço durante a construção, beneficiando-se de uma eventual valorização do imóvel inteiro, mesmo antes da quitação.
Essa característica, associada à possibilidade de diversificação patrimonial e geração futura de renda com locação, faz com que os lançamentos imobiliários continuem merecendo atenção, inclusive em períodos de juros elevados.
Taxas Tesouro Direto hoje: o que aconteceu após as eleições?
O segundo turno das eleições presidenciais foi realizado em 25 de outubro de 2026, com a reeleição de Luiz Inácio Lula da Silva.
No dia seguinte, o mercado financeiro reagiu ao resultado com forte volatilidade nas expectativas de juros futuros.
Entre os fatores considerados pelos investidores estavam as perspectivas para a política fiscal, o endividamento público, a inflação e a trajetória da taxa básica de juros.
As taxas dos títulos públicos subiram expressivamente durante o pregão.
Veja alguns valores registrados no fechamento de 26 de outubro de 2026:
| Título público | Taxa anual |
|---|---|
| Tesouro Selic 2031 | Selic + 0,0992% |
| Tesouro Prefixado 2029 | 15,26% |
| Tesouro Prefixado 2032 | 15,50% |
| Tesouro IPCA+ 2032 | IPCA + 7,80% |
| Tesouro IPCA+ 2040 | IPCA + 7,29% |
Fonte: taxas de fechamento de 26/10/2026, divulgadas pelo InfoMoney com base em informações do Tesouro Direto. As taxas são brutas, referem-se às condições de aquisição naquele momento e podem variar ao longo das negociações.
Esses números ajudam a explicar o aumento do interesse pela renda fixa.
Afinal, títulos que oferecem taxas prefixadas próximas de 15% ao ano chamam a atenção de investidores.
Entretanto, existe uma diferença importante entre observar uma taxa anunciada e compreender os riscos, custos e condições necessárias para obter aquela remuneração.
Por que as taxas do Tesouro Direto aumentam quando o mercado fica preocupado?
Os títulos públicos representam uma forma de o governo captar recursos junto aos investidores.
Quando as expectativas do mercado se deterioram ou aumenta a percepção de risco, os investidores podem exigir taxas maiores para adquirir determinados títulos.
Essa elevação também pode refletir mudanças nas expectativas de inflação, juros e política econômica.
Mas existe um detalhe que nem todos conhecem:
Quando as taxas de mercado aumentam, os preços dos títulos prefixados e indexados à inflação já emitidos tendem a cair.
Esse mecanismo é conhecido como marcação a mercado.
Por exemplo, um investidor que comprou um título prefixado anteriormente, quando as taxas estavam mais baixas, poderá observar uma desvalorização temporária no preço de mercado desse título.
Se precisar vender antecipadamente, poderá realizar uma perda.
Por outro lado, quem mantém o título até o vencimento recebe a remuneração contratada na compra, observadas as condições do título e o risco de crédito soberano.
O Tesouro Selic apresenta um comportamento diferente, com oscilações de preço geralmente menores.
Portanto, a alta das taxas cria oportunidades para novas aplicações, mas também evidencia a importância de compreender o funcionamento de cada investimento.
O que o investidor procura quando pesquisa as taxas do Tesouro Direto?
Normalmente, quem pesquisa as taxas dos títulos públicos deseja responder a uma preocupação financeira:
Como proteger meu dinheiro e fazer meu patrimônio crescer em um cenário econômico incerto?
Essa preocupação é compreensível.
Em períodos de mudanças políticas, os investidores costumam reavaliar expectativas sobre inflação, juros, câmbio e crescimento econômico.
Entretanto, tomar decisões com base exclusivamente no resultado de uma eleição pode não ser a melhor estratégia.
Os investimentos devem ser analisados de acordo com seus fundamentos, prazos, riscos e objetivos.
Nesse contexto, existe uma questão adicional que merece ser considerada:
Será que a construção de patrimônio deve depender apenas de investimentos financeiros ou também pode incluir ativos imobiliários?
É justamente nessa reflexão que os apartamentos na planta entram como uma alternativa de diversificação.
Tesouro Direto ou imóvel na planta: quais são as principais diferenças?
Embora ambos possam fazer parte de uma estratégia patrimonial, esses investimentos possuem características bastante distintas.
| Característica | Tesouro Direto | Apartamento na planta |
|---|---|---|
| Natureza | Título público federal | Direito de aquisição de um imóvel |
| Rentabilidade | Conforme a modalidade e condições do título | Depende de valorização e eventual locação |
| Capital inicial | Pode começar com pequenos valores | Exige entrada e compromissos contratuais |
| Liquidez | Geralmente elevada, sujeita às regras e oscilações do título | Menor, pois depende de negociação |
| Riscos | Mercado, inflação conforme o título, crédito soberano | Obra, construtora, mercado e financiamento |
| Uso próprio | Não | Sim, após a entrega |
| Geração de aluguel | Não diretamente | Possível após a entrega |
| Pagamento parcelado | Aplicações feitas conforme recursos disponíveis | Pode haver fluxo de pagamento durante a obra |
O Tesouro Direto possui vantagens importantes, especialmente para objetivos de renda fixa e organização de reservas financeiras.
Já o imóvel na planta pode atender quem procura construir patrimônio imobiliário no médio e longo prazo.
A grande diferença é que, em determinados lançamentos, o comprador não precisa desembolsar imediatamente o preço integral da unidade.
A vantagem dos lançamentos: adquirir um imóvel de R$ 600 mil sem desembolsar R$ 600 mil imediatamente
Imagine um lançamento imobiliário em Praia Grande com valor de R$ 600.000.
A construtora oferece uma condição comercial na qual o comprador paga aproximadamente 25% do preço original durante a construção, deixando o restante para quitação ou financiamento bancário na entrega das chaves.
Nesse exemplo:
| Descrição | Valor original |
|---|---|
| Valor do apartamento | R$ 600.000 |
| Pagamentos previstos durante a obra | R$ 150.000 |
| Saldo original a financiar ou quitar | R$ 450.000 |
Valores ilustrativos, antes das correções monetárias e despesas adicionais.
Nesse cenário, o comprador não precisa disponibilizar R$ 600 mil no momento da aquisição.
Ele assume um compromisso de compra e distribui parte dos pagamentos durante o período de construção.
Mas qual é a principal característica desse modelo para um investidor?
A possível valorização imobiliária ocorre sobre o valor de mercado da unidade inteira, e não somente sobre o dinheiro já desembolsado.
Imagine que esse apartamento, originalmente adquirido por R$ 600 mil, passe a ter um valor de mercado de R$ 750 mil após três anos.
Isso representaria uma valorização hipotética de 25% no valor total do imóvel durante o período.
O comprador teria sido exposto a essa variação patrimonial mesmo tendo realizado seus pagamentos de forma parcelada.
Entretanto, essa valorização não representa automaticamente lucro.
O efeito das correções no resultado do investimento
Para compreender o resultado corretamente, precisamos considerar também o saldo devedor.
Suponha que os R$ 450 mil inicialmente previstos para financiamento tenham sido corrigidos em 0,5% ao mês, de forma acumulada, durante 36 meses.
Ao final do período, o saldo corrigido seria de aproximadamente R$ 538,5 mil.
Se o apartamento estivesse valendo R$ 750 mil, a diferença entre seu valor de mercado e a dívida seria de aproximadamente R$ 211,5 mil.
Se os pagamentos feitos durante a obra somassem R$ 150 mil sem correção, haveria uma diferença positiva ilustrativa de cerca de R$ 61,5 mil.
Na prática, o resultado seria menor após considerar as correções das parcelas pagas, despesas de aquisição, eventual venda e tributação.
Essa conta demonstra uma característica importante: a valorização do imóvel inteiro pode ampliar o resultado sobre os recursos desembolsados, mas o endividamento e as correções também podem ampliar as perdas.
Se o apartamento não tivesse valorizado e continuasse valendo R$ 600 mil, o patrimônio líquido correspondente seria de apenas cerca de R$ 61,5 mil, inferior aos R$ 150 mil originalmente pagos.
O diferencial da compra na planta está no potencial de construir patrimônio com aportes distribuídos ao longo do tempo, desde que a valorização, o custo total e os riscos sejam compatíveis com a operação.
Imóveis podem funcionar como proteção patrimonial em cenários de instabilidade?
A aquisição de imóveis pode ser uma forma de diversificar o patrimônio.
Enquanto os títulos públicos representam direitos financeiros perante o governo federal, um apartamento constitui um ativo imobiliário com características próprias.
Um imóvel pode oferecer diferentes possibilidades de utilização: moradia, uso familiar, locação ou venda futura.
Em determinadas condições de mercado, seu preço pode acompanhar ou superar a inflação, contribuindo para preservar o poder de compra do patrimônio.
Entretanto, é importante compreender o significado de proteção patrimonial.
Um imóvel não oferece blindagem absoluta contra crises econômicas, desvalorização, tributos, dívidas ou riscos jurídicos.
Além disso, possuir um apartamento no Brasil não elimina a exposição à economia brasileira.
O mercado imobiliário também sofre influência dos juros, do crédito, do emprego, dos custos da construção e da demanda por moradia.
Por isso, o principal benefício patrimonial de combinar imóveis e aplicações financeiras está na diversificação entre ativos com comportamentos diferentes.
Para investidores com objetivos de longo prazo, essa combinação pode representar uma estratégia mais equilibrada do que depender exclusivamente de uma única classe de investimentos.
Juros elevados tornam os imóveis menos interessantes?
Os juros elevados podem afetar o mercado imobiliário de diferentes maneiras.
Por um lado, o financiamento bancário tende a ficar mais caro, o que pode reduzir a capacidade de compra de determinadas famílias.
Por outro, o investidor que possui renda e planejamento financeiro pode aproveitar esse período para analisar empreendimentos, comparar tabelas e negociar condições comerciais.
Isso não significa que os preços necessariamente cairão ou que haverá oportunidades extraordinárias em todos os lançamentos.
Significa que o mercado exige uma análise mais criteriosa.
Para quem deseja comprar na planta, alguns fatores ganham importância:
Preço de aquisição: avaliar se o valor do empreendimento está compatível com as características e condições de mercado.
Prazo de entrega: compreender quanto tempo será necessário até a conclusão da obra.
Índices de correção: verificar como serão atualizadas as parcelas e o saldo devedor.
Financiamento: considerar se a operação continuará viável caso os juros imobiliários permaneçam elevados.
Localização: estudar as características da região e a demanda potencial pelo empreendimento.
Uma compra bem planejada deve fazer sentido mesmo quando as condições econômicas não evoluem exatamente como o investidor espera.
Por que analisar lançamentos imobiliários em Praia Grande?
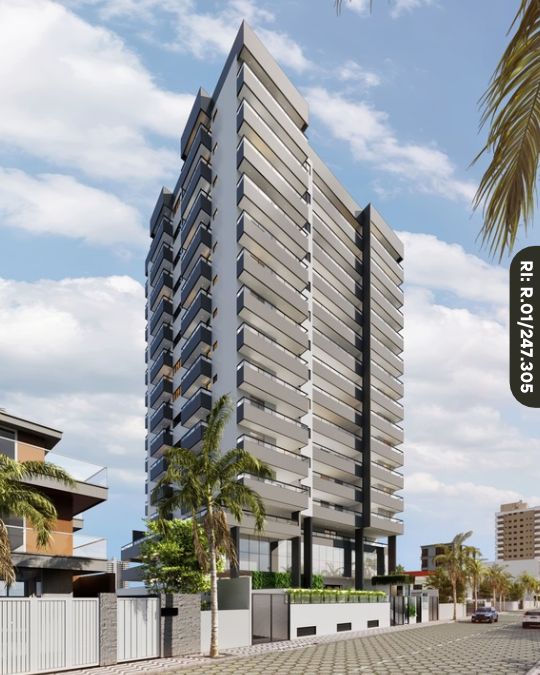
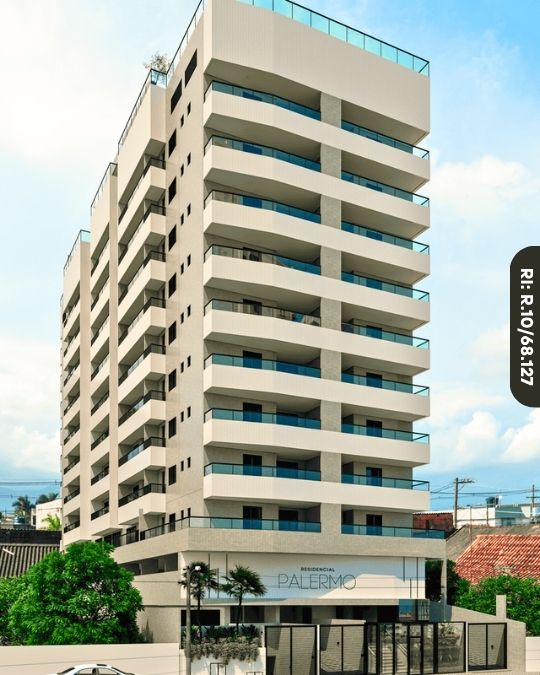
Praia Grande, no litoral paulista, possui um mercado de lançamentos imobiliários que atende diferentes perfis de compradores.
Existem empreendimentos destinados à moradia, apartamentos para veraneio e projetos que podem atender investidores interessados em locação.
A cidade reúne bairros com características distintas, incluindo Canto do Forte, Guilhermina, Aviação, Ocian e Caiçara.
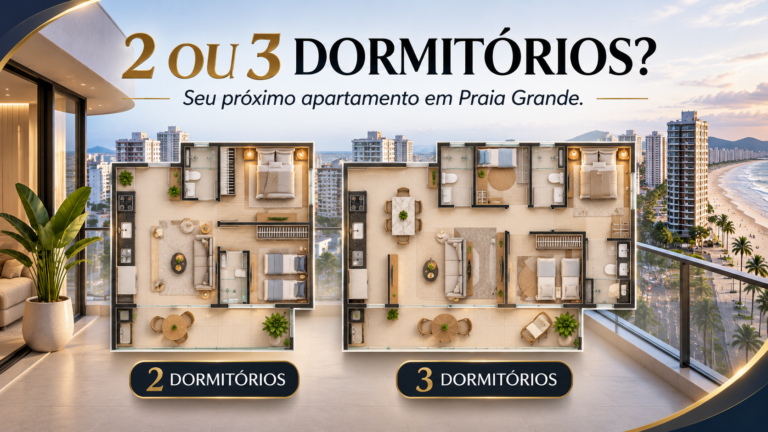
Dependendo do empreendimento, o comprador pode encontrar apartamentos de 2 ou 3 dormitórios, unidades próximas ao mar e condições comerciais com pagamentos distribuídos durante a construção.
Para quem busca investir no setor imobiliário, essa variedade permite analisar projetos com diferentes valores de entrada, prazos de entrega e características de mercado.
A Murray Lançamentos já publicou um conteúdo específico sobre esse assunto.
Quais são os riscos de investir em lançamentos imobiliários?
Assim como qualquer outro investimento, a aquisição de um apartamento na planta exige planejamento.
O comprador precisa avaliar o histórico da construtora, a documentação do empreendimento, a previsão de entrega e as obrigações financeiras estabelecidas em contrato.
Um dos principais cuidados está relacionado às correções monetárias.
Em muitos lançamentos, as parcelas mensais, anuais, intermediárias e o saldo devedor podem ser atualizados durante a construção.
Dependendo do contrato, essa atualização pode utilizar o INCC, percentuais fixos ou índices vinculados à poupança.
Também é importante considerar que a aprovação prévia de crédito não garante necessariamente a contratação do financiamento bancário na entrega das chaves.
Por isso, a escolha de um lançamento deve considerar não apenas a expectativa de valorização, mas também os custos efetivos e a capacidade financeira futura.
Para compreender esse assunto, a Murray Lançamentos preparou um guia completo:
Tesouro Direto ou apartamento na planta: qual pode ser mais vantajoso?
A resposta depende do objetivo do investidor.
Para quem precisa de liquidez, o Tesouro Direto pode ser mais adequado.
Para quem deseja construir um patrimônio imobiliário sólido, possui capacidade de assumir um compromisso de médio prazo e procura exposição ao mercado de imóveis, um apartamento na planta pode apresentar vantagens relevantes.
Principalmente quando o empreendimento reúne condições comerciais sustentáveis, localização compatível com a demanda e preço de aquisição adequado.
Existe também a possibilidade de uma estratégia combinada.
O investidor pode manter recursos financeiros líquidos enquanto organiza a aquisição de um imóvel, evitando comprometer toda sua disponibilidade financeira com a construção.
Essa combinação pode ajudar a preservar capacidade de pagamento e reduzir a necessidade de vender outros investimentos em momentos desfavoráveis.
A decisão não precisa ser abandonar a renda fixa para investir em imóveis. Pode ser compreender qual proporção de cada investimento atende aos seus objetivos e ao seu horizonte financeiro.
Como escolher um apartamento na planta para investir?
A análise de um lançamento imobiliário começa muito antes da assinatura de um contrato.
O investidor deve observar a localização, a planta da unidade, as características do condomínio, a qualidade do projeto, o histórico da incorporadora e as condições comerciais oferecidas.
Além disso, é importante compreender a demanda pelo tipo de imóvel que está sendo adquirido.
Apartamentos de dois dormitórios podem atender determinados perfis de famílias, enquanto unidades maiores podem atrair compradores com outras necessidades.
A distância da praia, as vagas de garagem e a infraestrutura do bairro também podem influenciar a atratividade da unidade.
Esses fatores precisam ser analisados em conjunto, pois não existe garantia de que determinado tipo de apartamento será mais rentável.
A Murray Lançamentos reúne diferentes empreendimentos na cidade, permitindo comparar localização, valores de entrada, dormitórios, condições comerciais e previsão de entrega.
Perguntas frequentes sobre taxas Tesouro Direto e investimentos imobiliários
Por que as taxas do Tesouro Direto dispararam após as eleições?
O mercado financeiro passou por uma forte reavaliação das expectativas de juros e risco fiscal após o resultado presidencial. Em 26 de outubro de 2026, títulos prefixados e indexados à inflação registraram alta expressiva nas taxas negociadas.
Vale a pena investir no Tesouro Direto com taxas de 15% ao ano?
Taxas elevadas podem ser atrativas, mas a decisão depende do prazo, da modalidade do título, dos impostos e dos riscos envolvidos. A rentabilidade contratada de títulos prefixados pressupõe sua manutenção até o vencimento.
Comprar imóvel na planta é melhor que investir no Tesouro Direto?
Não existe uma resposta universal. O Tesouro Direto oferece características importantes de liquidez e remuneração financeira. Já o imóvel na planta pode proporcionar valorização patrimonial e eventual renda de locação, mas envolve menor liquidez e riscos próprios.
Imóveis são uma blindagem patrimonial contra crises?
Imóveis podem contribuir para diversificar patrimônio e oferecer exposição a ativos reais. Entretanto, não estão protegidos contra todas as formas de risco econômico ou jurídico.
Um apartamento na planta pode valorizar durante a construção?
Sim, mas também pode permanecer estável ou perder valor. A valorização depende das condições do mercado, da localização, da qualidade do empreendimento e de outros fatores.
É possível comprar um apartamento na planta pagando somente parte do preço durante a obra?
Sim. Alguns empreendimentos oferecem pagamentos distribuídos durante a construção, com saldo previsto para quitação ou financiamento na entrega das chaves. As condições dependem da construtora e do contrato.
Construir patrimônio exige mais do que acompanhar as taxas de juros
As fortes oscilações do Tesouro Direto após as eleições demonstram como o mercado financeiro pode reagir rapidamente a mudanças nas expectativas econômicas.
Para o investidor, acompanhar esses movimentos é importante.
Entretanto, construir patrimônio também exige analisar oportunidades que não dependem exclusivamente da rentabilidade dos títulos públicos.
A aquisição de imóveis pode fazer parte dessa estratégia, especialmente para pessoas que desejam diversificar seus investimentos e possuem condições financeiras de assumir compromissos de longo prazo.
Os lançamentos imobiliários oferecem uma característica particular: a possibilidade de adquirir uma unidade com pagamentos distribuídos durante a construção.
Em cenários favoráveis, a valorização de mercado do apartamento inteiro pode contribuir para o crescimento patrimonial do comprador.
Mas o sucesso da operação depende da análise do preço, das correções, dos custos e da capacidade de pagamento.
Mais importante do que escolher entre Tesouro Direto e imóveis é compreender o que cada investimento pode oferecer e quais riscos você está disposto a assumir.
Invista em lançamentos com quem é especialista em Praia Grande
A Murray Lançamentos Imobiliários é uma imobiliária dedicada exclusivamente ao segmento de lançamentos em Praia Grande/SP.
Fundada por Thiago Murray, profissional bicampeão do Prêmio IMOB PG na categoria Corretor de Lançamentos, a empresa trabalha com diferentes construtoras e empreendimentos da cidade.
Nossa equipe conhece as tabelas comerciais, os fluxos de pagamento e as características dos projetos, ajudando compradores e investidores a comparar alternativas.
Se você está considerando diversificar seu patrimônio com a aquisição de um apartamento na planta, comece conhecendo as opções disponíveis.
Quer conversar sobre as possibilidades de aquisição?
Fale com um especialista da Murray Lançamentos pelo WhatsApp.
Murray Lançamentos Imobiliários — Especialistas em lançamentos em Praia Grande/SP.
Fontes e referências
- Tribunal Superior Eleitoral — Resultado das eleições presidenciais de 2026: https://www.tse.jus.br/comunicacao/noticias/2026/Outubro/presidente-do-tse-anuncia-reeleicao-de-lula-e-faz-balanco-do-2o-turno-das-eleicoes-2026
- InfoMoney — Taxas de fechamento do Tesouro Direto em 26/10/2026: https://www.infomoney.com.br/onde-investir/tesouro-direto-abertura-fechamento-26102026/
- Tesouro Direto — Regras, impostos e marcação a mercado: https://www.tesourodireto.com.br/sobre-o-tesouro/regras-e-regulamento
- Fipe — Índice FipeZAP: https://www.fipe.org.br/pt-br/indices/fipezap
Conteúdo informativo. As simulações são hipotéticas e não representam promessa de valorização, rentabilidade ou aprovação de financiamento. Todo investimento envolve riscos e deve ser analisado considerando suas condições específicas.